Para médicos, dentistas, fisioterapeutas, psicólogos e clínicas do Alto Oeste Potiguar, o planejamento tributário precisa combinar a análise do regime atual com a preparação para a transição da Reforma Tributária. Em 2026, a prioridade é revisar receitas, atividades, notas fiscais e contratos, sem presumir que uma mudança de alíquota signifique economia automática.
Pontos principais para revisar agora
- Compare Pessoa Física, Simples Nacional e Lucro Presumido com dados reais do consultório ou da clínica.
- Confira se os serviços prestados se enquadram nas classificações contempladas pela legislação da saúde.
- Revise documentos fiscais, sistemas, contratos e formas de recebimento durante a fase de transição.
- Separe as receitas de atividades diferentes para não aplicar o mesmo tratamento tributário a tudo.
- Projete o impacto no caixa e nos preços, além de comparar percentuais de impostos.
O que muda com a Reforma Tributária para a área da saúde?
A mudança será gradual, portanto o planejamento não deve tratar 2026 como se todos os tributos atuais já tivessem sido substituídos. Neste ano, IBS e CBS passam por uma fase de teste, com alíquotas indicativas de 0,1% e 0,9%. A Receita Federal informa que os valores seguem regras de compensação e que o cumprimento das obrigações acessórias é relevante nessa etapa.
Para serviços de saúde previstos no Anexo III da Lei Complementar nº 214/2025, a legislação estabelece redução de 60% nas alíquotas de IBS e CBS. Isso não equivale a pagar 60% menos no total da carga tributária: o benefício se refere a esses tributos e depende de conferir se o serviço realizado está entre os contemplados.
O ponto prático é classificar corretamente cada serviço e cada receita. Uma clínica que também vende produtos ou oferece atividades complementares pode precisar analisar essas operações separadamente, em vez de presumir que todas recebem o tratamento previsto para serviços de saúde.
O que profissionais do Alto Oeste Potiguar devem conferir?
Negócios de saúde da região devem revisar tanto a atividade quanto a rotina de faturamento municipal. Consultórios e clínicas podem atender pacientes particulares, convênios, empresas ou entes públicos, e cada fonte de receita pode envolver contratos, comprovantes e fluxos de cobrança distintos.
- Atividades e cadastros: confira se a descrição dos serviços, os registros da empresa e a emissão de notas correspondem ao que é efetivamente prestado.
- Receitas: separe atendimentos, exames, procedimentos, locações e vendas, quando houver, para analisar cada operação corretamente.
- Contratos: revise regras de reajuste, retenções, prazos de pagamento e responsabilidades pela emissão de documentos fiscais.
- Municípios: verifique com a contabilidade os procedimentos de emissão e recolhimento aplicáveis aos locais onde a empresa atua, sem presumir que sejam iguais em toda a região.
Essa conferência ajuda a evitar erros de cadastro e divergências entre serviço, nota e contrato. Também cria uma base confiável para comparar os regimes atuais com as regras que entram em vigor durante a transição.
Como comparar os regimes sem escolher apenas pela alíquota?
O regime mais adequado depende dos números e da estrutura do negócio. Uma comparação útil considera faturamento, despesas operacionais, folha de pagamento, pró-labore, distribuição de lucros, origem das receitas e custo de cumprir as obrigações de cada opção.
Na análise do Simples Nacional, avalie a atividade e o efeito da folha no cálculo, incluindo o Fator R quando aplicável. Para o Lucro Presumido, estime a carga conforme os serviços e a composição das receitas. Para atuação como Pessoa Física, examine os rendimentos e as despesas dedutíveis permitidas. Não escolha com base em uma simulação genérica de faturamento: dois consultórios com receitas parecidas podem ter custos e estruturas muito diferentes.
Peça cenários comparáveis, usando o mesmo período e premissas identificadas. A projeção deve mostrar não apenas o valor estimado dos tributos, mas também o efeito no caixa, os custos administrativos e as mudanças necessárias em folha, contratos e emissão fiscal.
Quais documentos e sistemas revisar em 2026?
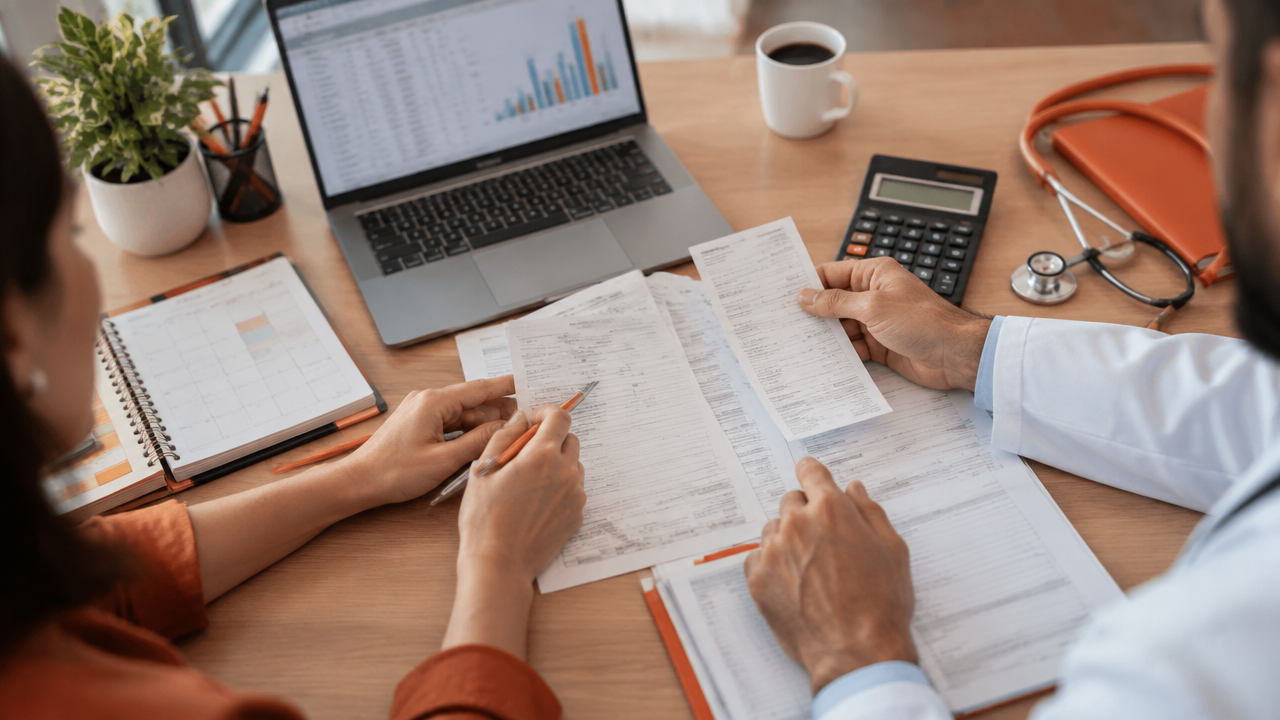
Organize notas fiscais, extratos de recebimentos, contratos com convênios e empresas, folha, pró-labore, despesas e relatórios contábeis dos últimos 12 meses. A imagem abaixo representa essa revisão conjunta, que ajuda a encontrar divergências antes de projetar o próximo período.
Em seguida, confirme com o responsável contábil se o sistema de emissão de documentos está preparado para os campos aplicáveis ao IBS e à CBS. Para contribuintes do regime regular, o Comitê Gestor do IBS informou a inclusão desses campos nos documentos fiscais eletrônicos a partir de 3 de agosto de 2026. A aplicação prática deve ser conferida conforme o enquadramento da empresa e as regras vigentes.
Também é prudente revisar a coerência entre cadastro, atividade realizada e descrição que aparece na nota. Um documento fiscal inadequado pode dificultar a conferência das receitas e a comprovação do tratamento aplicado.
Um roteiro para transformar a revisão em decisão
- Reúna os dados: consolide faturamento, folha, despesas, contratos e tributos recolhidos.
- Mapeie as atividades: descreva serviços, operações complementares e a origem de cada receita.
- Simule alternativas: compare regimes e cenários da transição com premissas explícitas.
- Verifique a operação: ajuste cadastros, notas, contratos e rotinas com a equipe contábil.
- Reavalie periodicamente: atualize a análise quando houver mudança de faturamento, equipe, serviços ou regras.
A Queiroz Contabilidade atende profissionais da saúde e prestadores de serviços desde 2008, com acompanhamento contábil personalizado. Para clínicas e profissionais do Alto Oeste Potiguar, uma revisão individual pode esclarecer quais dados faltam, quais cenários merecem simulação e que ajustes são necessários antes da próxima etapa da transição.
Perguntas frequentes
Como montar um planejamento tributário para uma clínica ou consultório?
Comece reunindo faturamento, folha, pró-labore, despesas, contratos e notas fiscais dos últimos 12 meses. Depois, peça simulações por regime e cenários da transição, confira a classificação de cada serviço e revise sistemas de emissão. A escolha precisa considerar a atividade real e o efeito no caixa, não somente a menor alíquota estimada.
O que médicos e clínicas devem revisar em 2026 por causa da Reforma Tributária?
Em 2026, IBS e CBS estão em fase de teste, com alíquotas indicativas de 0,1% e 0,9%, respectivamente. A Reforma prevê mudanças graduais nos tributos sobre o consumo. Para médicos e clínicas, é importante conferir classificação dos serviços, documentos fiscais e efeitos nos contratos, sem concluir que haverá redução automática do total de impostos.
Qual regime tributário é mais vantajoso para profissionais da saúde?
Não existe um regime mais vantajoso para todos. A comparação entre Pessoa Física, Simples Nacional e Lucro Presumido depende do faturamento, da folha, das despesas, dos serviços prestados e da forma de recebimento. Simulações com dados reais ajudam a avaliar tributos e fluxo de caixa antes de tomar uma decisão.
A redução de 60% da Reforma vale para todo serviço de saúde?
Não. A redução prevista na legislação se aplica às alíquotas de IBS e CBS de serviços de saúde relacionados no Anexo III da Lei Complementar nº 214/2025. É preciso conferir o serviço efetivamente prestado e sua classificação. O benefício não significa redução de 60% de todos os impostos pagos pela empresa.